Vos 4 priorités avant de signer votre LLD :
- Ne confondez pas l’assurance RC incluse par le loueur avec une couverture complète.
- Vérifiez la présence d’une garantie « indemnisation renforcée » pour couvrir le gap financier.
- Assurez-vous que le plafond de la garantie conducteur est supérieur à 1 million d’euros.
- Privilégiez une protection juridique dédiée pour gérer les litiges post-sinistre.
LLD et assurance : pourquoi votre contrat de location ne suffit pas
Lors de la souscription d’une location longue durée (LLD), l’assurance est souvent présentée comme une simple ligne dans le loyer mensuel. Pourtant, assurance location longue durée ne signifie pas systématiquement couverture intégrale. Si comme le précise le portail Service-Public.fr, la garantie responsabilité civile est strictement obligatoire pour tout véhicule terrestre à moteur, cette protection minimale laisse le locataire vulnérable face aux dommages matériels ou corporels.
Le piège de l’assurance incluse dans le loyer : De nombreux contrats de LLD intègrent une assurance par défaut qui se limite à la responsabilité civile. En cas d’accident responsable ou de vol, vous restez seul responsable des frais de réparation ou du solde du contrat, sans protection spécifique pour couvrir la valeur résiduelle du véhicule.
Le risque majeur en LLD réside dans le fameux « gap financier ». En cas de destruction totale du véhicule, l’indemnisation versée par l’assureur se base souvent sur la valeur vénale du véhicule au jour du sinistre. Si cette somme est inférieure au solde du contrat de location, le loueur est en droit de vous réclamer la différence, une somme qui peut atteindre plusieurs milliers d’euros. Il est fréquent de constater que les locataires ignorent cette clause jusqu’au moment du sinistre.
Les quatre formules d’assurance LLD décryptées
L’assurance pour une location longue durée est conçue pour protéger à la fois le locataire et le véhicule sur toute la période du contrat. Contrairement à une assurance ponctuelle ou temporaire, elle offre une couverture continue, adaptée aux véhicules loués plusieurs mois, qu’il s’agisse d’une voiture, d’un utilitaire ou d’un véhicule de flotte. Selon la formule choisie, elle peut inclure la responsabilité civile, les dommages tous accidents, le vol, l’incendie ou encore l’assistance 24/7, offrant ainsi une tranquillité d’esprit tout au long de la location.
Face à la diversité des contrats, le marché s’est standardisé autour de quatre niveaux de protection. Selon les données 2024 publiées par France Assureurs, les coûts moyens des garanties sont en progression, ce qui rend la sélection de la formule d’autant plus stratégique pour maîtriser son budget global.
| Formule | RC Obligatoire | Vol/Incendie | Tous Risques | Indemnisation Renforcée | Garantie Conducteur |
|---|---|---|---|---|---|
| Tiers | Oui | Non | Non | Non | Limitée |
| Tiers-Vol-Incendie | Oui | Oui | Non | Non | Moyenne |
| Tous Risques | Oui | Oui | Oui | Optionnel | Élevée |
| Tous Risques Plus | Oui | Oui | Oui | Inclus | Optimale |
Formule Tiers : le minimum légal et ses limites
Comme l’article L211-1 du Code des assurances impose que tout véhicule en circulation soit couvert, la formule Tiers est le strict minimum. Elle ne prend en charge que les dommages causés aux tiers. Si votre véhicule est volé ou détruit, aucun remboursement n’est prévu.
Tiers-Vol-Incendie : la protection intermédiaire
Cette option ajoute une couche de sécurité contre le vol et l’incendie, deux événements fréquents en milieu urbain. Elle est souvent préconisée pour les véhicules ayant déjà quelques années, mais reste insuffisante pour protéger l’investissement global d’une LLD neuve.
Tous Risques et Tous Risques Plus : la couverture complète
Les formules Tous Risques couvrent les dommages subis par le véhicule, même en cas de responsabilité engagée. La version « Plus » inclut généralement l’indemnisation renforcée, indispensable pour solder un contrat de LLD, ainsi qu’une garantie conducteur pouvant atteindre 3 millions d’euros dans certains contrats haut de gamme.
Il est critères de tarif d’assurance LLD qui doivent guider votre choix, car au-delà des garanties de base, ce sont les options comme la protection juridique ou l’assistance 0 km qui font la différence en pratique.
Gap financier en cas de sinistre total : le piège méconnu de la LLD
Le risque de « gap » financier survient lorsque le véhicule est déclaré épave. Imaginons le cas d’un couple ayant souscrit une LLD sur 48 mois pour un SUV familial. À 18 mois du contrat, un accident responsable détruit totalement le véhicule. La valeur vénale expertisée est de 18 000 €, alors que le solde financier du contrat s’élève à 22 000 €.
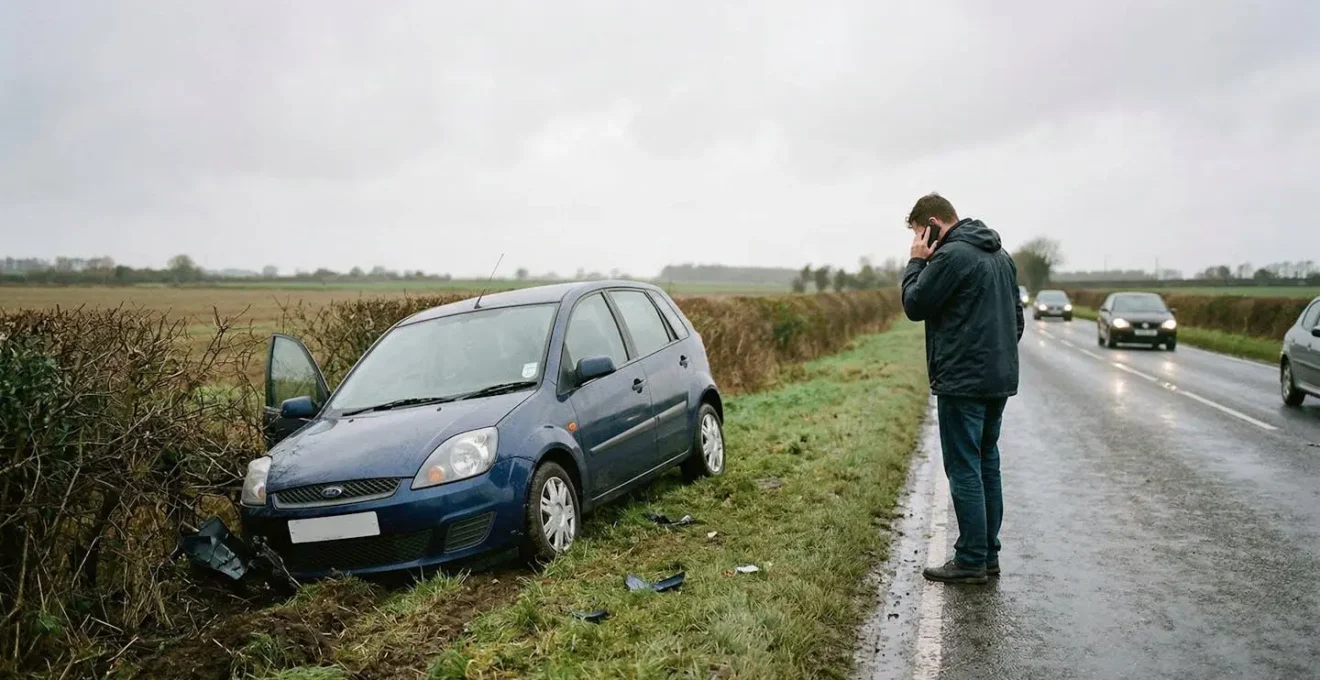
Accident mois 18 : le scénario qui change tout
Sans garantie « indemnisation renforcée », le couple devrait verser de sa poche les 4 000 € manquants pour solder le contrat. Avec une assurance Tous Risques Plus incluant cette garantie, l’assureur prend en charge la différence, permettant de clore le dossier sans reste à charge financier.
Il est utile de noter que les données du marché montrent qu’il est préférable de vérifier les plafonds de remboursement. L’analyse des sinistres démontre que plus la durée de location est longue, plus le risque de décalage financier entre la valeur réelle du véhicule et le solde du loyer est élevé.
Quelle formule selon votre profil conducteur
Choisir la bonne protection dépend de l’usage réel de votre véhicule. Un conducteur urbain n’aura pas les mêmes besoins qu’un commercial parcourant 30 000 km par an.
Choisir votre formule selon votre situation :
- Conducteur principal uniquement :
La formule Tiers ou Tiers+ peut suffire si le véhicule est ancien, mais reste déconseillée pour une LLD neuve.
- Véhicule partagé en famille :
La clause « tout conducteur expérimenté » est indispensable pour couvrir votre entourage sans surcoût administratif.
- Gros rouleur professionnel :
L’indemnisation renforcée et la protection juridique sont impératives pour protéger votre outil de travail.
- Budget serré mais véhicule récent :
Optez au minimum pour le « Tiers-Vol-Incendie » avec une option gap financier pour sécuriser votre engagement.
Si vous souhaitez limiter les risques lors de la restitution, des housses de sièges pour éviter frais de leasing peuvent également être envisagées pour maintenir le véhicule dans un état irréprochable.
Vos questions sur l’assurance location longue durée
Questions fréquentes
Puis-je résilier l’assurance du loueur pour prendre une assurance externe ?
Oui, la loi permet souvent de choisir son assurance, à condition que le contrat externe respecte les équivalences de garanties exigées par le loueur.
Mon conjoint peut-il conduire ma voiture en LLD ?
Cela dépend de votre contrat. Vérifiez si vous disposez d’une clause « tout conducteur » ou si vous devez déclarer des conducteurs secondaires.
Que se passe-t-il si j’ai un accident à l’étranger avec ma LLD ?
Votre assurance est généralement valable dans les pays de la carte verte. Vérifiez les conditions d’assistance et de rapatriement avant de partir.
L’assurance couvre-t-elle les frais de remise en état à la restitution ?
Non, l’assurance ne couvre que les sinistres. L’usure normale ou les frais de remise en état restent à la charge du locataire.
Comment fonctionne l’indemnisation en cas de vol du véhicule loué ?
En cas de vol, vous devez déclarer le sinistre sous 2 jours ouvrés, déposer plainte et transmettre le PV au loueur ainsi qu’à l’assureur pour enclencher l’indemnisation.
Votre plan d’action immédiat
- Relisez votre contrat LLD pour identifier les garanties déjà incluses
- Vérifiez si vous avez besoin d’un constat amiable pour éviter le 50-50
- Demandez un devis comparatif pour une assurance « Tous Risques Plus »