Ce que vous devez savoir avant de souscrire :
- Couverture flexible de 1 jour à 3 mois sans engagement annuel
- Permis de conduire de 3 ans minimum obligatoire
- Attestation téléchargeable immédiatement après paiement
- Garanties Tous Risques incluant vol, bris de glaces et assistance 24h/24
Pour les conducteurs occasionnels sans véhicule personnel, cette formule représente une alternative économique aux assurances classiques. Vous n’avez pas à supporter le coût d’une prime annuelle pour utiliser une voiture quelques jours par mois. L’enjeu est double : rouler en toute légalité et bénéficier d’une protection solide en cas d’accident.
Les situations où cette assurance devient indispensable sont plus fréquentes qu’on ne l’imagine. Un ami qui vous prête son véhicule pendant les vacances, une location entre particuliers via une plateforme, ou encore l’achat d’une voiture en attente d’immatriculation définitive : dans chaque cas, la couverture du propriétaire ne suffit généralement pas.
Qu’est-ce qu’une assurance auto au mois et pour qui est-elle pensée ?
L’assurance auto au mois est un contrat à durée limitée qui couvre un conducteur désigné pour une période allant de quelques jours à trois mois. Contrairement à une police annuelle classique, vous ne payez que pour la durée effective d’utilisation. Cette formule intègre les mêmes garanties qu’un contrat Tous Risques traditionnel : responsabilité civile obligatoire, protection contre le vol, l’incendie, le bris de glaces, et l’assistance en cas de panne.
Prenons une situation classique : une famille doit déménager dans trois semaines et emprunte le camion d’un cousin. L’assurance du propriétaire exclut souvent les conducteurs occasionnels non déclarés. Souscrire une assurance auto au mois permet de rouler sereinement sans modifier le contrat existant du véhicule, tout en bénéficiant d’une couverture complète pour la période du déménagement.
Les profils concernés par cette formule partagent un point commun : un besoin ponctuel et prévisible. Les jeunes actifs urbains sans voiture personnelle qui empruntent régulièrement, les conducteurs dont le véhicule est immobilisé au garage pour réparation, ou encore les particuliers qui achètent une voiture d’occasion et doivent la ramener avant l’immatriculation définitive. La souscription entièrement en ligne, avec attestation téléchargeable dans les minutes suivant le paiement, répond à l’urgence de ces situations.
45,5
millions
Véhicules assurés en France en 2024 selon France Assureurs
Sur le papier, tout véhicule terrestre à moteur doit être assuré en permanence selon l’article L211-1 du Code des assurances. La pratique montre que la réalité est plus nuancée : un véhicule prêté occasionnellement peut échapper aux radars jusqu’au jour de l’accident. C’est précisément là que l’assurance temporaire prend tout son sens — elle comble un vide de couverture sans alourdir le budget du propriétaire ni celui du conducteur.
Les garanties incluses dans une formule Tous Risques temporaire
Une formule Tous Risques au mois ne se limite pas au minimum légal. Elle intègre un ensemble de protections qui couvrent à la fois les dommages causés aux tiers et ceux subis par le véhicule assuré. Pour mieux visualiser ce que cela change concrètement, voici un comparatif entre une couverture minimum (responsabilité civile seule) et une formule complète.
Données comparatives mises à jour en janvier 2026.
| Type de sinistre | RC minimum (tiers) | Tous Risques temporaire | Impact financier si non couvert |
|---|---|---|---|
| Accident responsable | Tiers indemnisés, pas vous | Votre véhicule aussi couvert | Réparations à votre charge (souvent 2 000 à 8 000 €) |
| Vol du véhicule | Non couvert | Indemnisation valeur vénale | Perte sèche de la valeur du véhicule |
| Bris de pare-brise | Non couvert | Remplacement pris en charge | Comptez entre 300 et 800 € selon modèle |
| Panne ou accident sur route | Non couvert | Assistance 24h/24 incluse | Dépannage/remorquage facturé jusqu’à 300 € |
| Protection juridique | Rarement incluse | Généralement incluse | Frais d’avocat en cas de litige |
Selon les obligations détaillées par le Ministère de l’Économie, seule la responsabilité civile est légalement obligatoire. Elle couvre les dommages que vous causez aux autres, mais absolument pas les vôtres. Les données de France Assureurs montrent que la RC représente environ 34 % des cotisations dans un contrat tous risques — le reste finance précisément les garanties qui vous protègent vous.
La garantie conducteur mérite une attention particulière. En cas d’accident responsable, c’est elle qui prend en charge vos frais médicaux et compense une éventuelle perte de revenus. Sans cette garantie, même avec un véhicule emprunté couvert par l’assurance du propriétaire, le conducteur occasionnel peut se retrouver sans indemnisation pour ses propres blessures.
Un point souvent négligé : en cas de sinistre avec un véhicule emprunté, savoir remplir un constat amiable sans erreur devient crucial pour éviter un partage de responsabilité défavorable. La protection juridique incluse dans une formule complète peut alors faire la différence si le dossier se complique.
Véhicule loué, emprunté ou acheté : trois situations où cette assurance change la donne
Les données terrain des associations de consommateurs révèlent une erreur récurrente : croire que l’assurance du propriétaire couvre automatiquement tout conducteur occasionnel. La réalité est plus complexe, et les exclusions de garantie peuvent coûter très cher.
Prêt de véhicule : quand l’assurance du propriétaire ne suffit pas
Imaginons le cas de Thomas, 28 ans, qui emprunte la voiture de ses parents pour un road trip d’une semaine. Le contrat parental exclut les conducteurs de moins de 30 ans — une clause fréquente que personne n’avait vérifiée. Au troisième jour, un accrochage sur une aire d’autoroute cause 4 500 € de dégâts sur le véhicule. L’assurance refuse l’indemnisation : Thomas n’était pas couvert.
Dans une configuration classique, souscrire une assurance temporaire avant le départ aurait coûté une fraction de cette somme. L’attestation téléchargeable immédiatement après paiement permet de partir sereinement, sans modifier le contrat des parents ni risquer un refus d’indemnisation.
La location entre particuliers via les plateformes spécialisées pose un problème différent. Ces plateformes proposent généralement une assurance incluse, mais attention : elle se limite souvent à la responsabilité civile et à une protection partielle du véhicule. Les dommages tous accidents, le vol des effets personnels ou la garantie conducteur restent fréquemment exclus. Compléter cette couverture par une assurance temporaire Tous Risques permet de combler ces lacunes pour quelques dizaines d’euros.
Troisième situation courante : l’achat d’un véhicule d’occasion. Entre la signature chez le vendeur et l’obtention de la carte grise définitive, il faut bien ramener la voiture chez soi. Les assureurs classiques demandent généralement la carte grise pour établir un contrat. Une formule temporaire résout ce problème en permettant de circuler légalement le temps des formalités administratives — comptez généralement entre une et trois semaines selon la préfecture.
Attention : le défaut d’assurance expose à une amende forfaitaire de 500 €, pouvant atteindre 3 750 € en cas de poursuite judiciaire, selon les sanctions précisées par Service-Public.fr. Le véhicule peut être immobilisé et mis en fourrière, avec suspension de permis à la clé.
Conditions d’éligibilité et souscription en ligne : ce qu’il faut préparer
La souscription d’une assurance auto au mois impose des conditions d’éligibilité strictes que les assureurs vérifient systématiquement. Avant de lancer votre demande en ligne, posez-vous cette question : votre profil conducteur est-il éligible ?
Le critère principal est l’ancienneté du permis de conduire : 3 ans minimum sont requis par la plupart des assureurs. Cette condition exclut de fait les jeunes conducteurs, pour lesquels d’autres formules spécifiques existent. Les antécédents de sinistralité entrent également en compte : un coefficient de bonus-malus trop défavorable peut entraîner un refus ou une majoration significative de la prime.
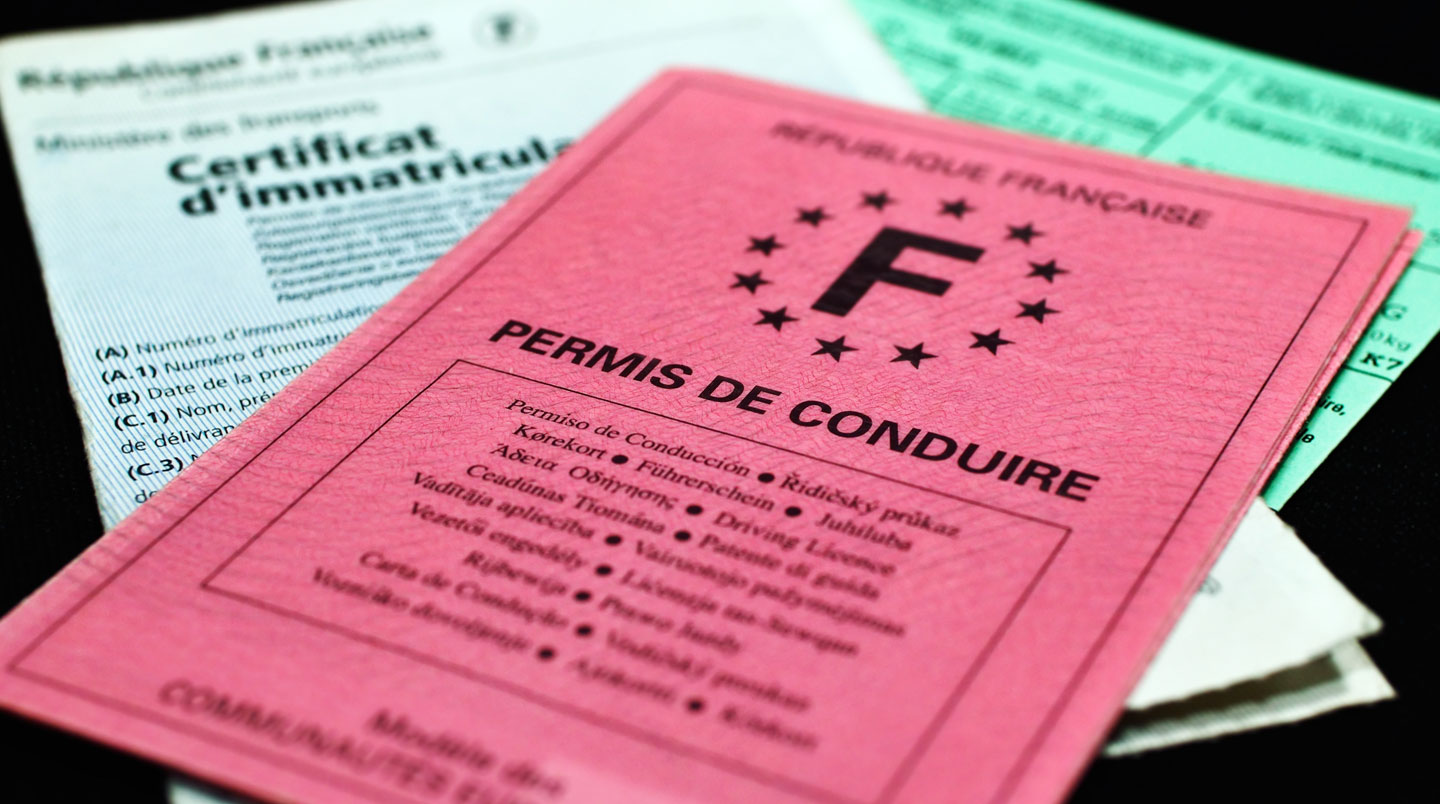
Votre dossier de souscription en 5 points
- Permis de conduire en cours de validité (recto-verso)
- Carte grise du véhicule à assurer (même au nom du propriétaire)
- Relevé d’information de votre assureur actuel (si vous avez un véhicule principal)
- RIB ou carte bancaire pour le paiement
- Dates précises de début et fin de couverture souhaitées
En pratique, la souscription en ligne suit un calendrier resserré. Les plateformes d’assureurs permettent d’obtenir un devis en moins de cinq minutes après renseignement des informations véhicule et conducteur. La validation des documents et le paiement prennent généralement dix minutes supplémentaires. L’attestation d’assurance devient téléchargeable immédiatement — un point crucial depuis la suppression de la carte verte physique en avril 2024.
Pour comprendre les avantages et limites d’une assurance au mois, gardez en tête que cette formule est pensée pour un usage ponctuel. Si vous conduisez régulièrement un véhicule qui n’est pas le vôtre, un avenant « conducteur secondaire » sur le contrat du propriétaire sera souvent plus économique à long terme.
-
Devis en ligne et sélection des garanties (5 min) -
Validation des informations et téléchargement des justificatifs (10 min) -
Paiement sécurisé et téléchargement de l’attestation (immédiat) -
Couverture effective dès la date de début choisie
Vos questions sur l’assurance auto temporaire
Les interrogations reviennent régulièrement autour du coût réel, de l’impact sur le bonus-malus et de la couverture à l’étranger. Voici les réponses aux questions les plus fréquentes.
Questions fréquentes sur la formule au mois
L’assurance au mois est-elle vraiment moins chère qu’une assurance annuelle ?
Pour un usage ponctuel, oui. La prime annuelle moyenne s’élève à 480 € selon France Assureurs. Si vous n’utilisez un véhicule que quelques jours ou semaines par an, payer au prorata de la durée réelle représente une économie substantielle. En revanche, si vous conduisez régulièrement (plus de deux mois cumulés par an), une formule annuelle ou un avenant conducteur secondaire sera plus avantageux.
Un sinistre impacte-t-il le bonus-malus du propriétaire ?
L’impact dépend des conditions spécifiques du contrat. Avec une assurance temporaire distincte souscrite au nom du conducteur, le sinistre est rattaché à ce contrat propre et n’affecte pas le coefficient du propriétaire. C’est l’un des avantages majeurs de cette formule pour préserver le bonus du véhicule prêté.
La couverture fonctionne-t-elle à l’étranger ?
Les formules temporaires incluent généralement la couverture dans les pays de l’Union européenne et de l’Espace économique européen. Vérifiez les conditions particulières de votre contrat avant un déplacement hors France : certains assureurs limitent la durée de couverture à l’étranger ou excluent certains pays.
Comment déclarer un sinistre avec une assurance temporaire ?
La procédure reste identique à une assurance classique : déclaration dans les cinq jours ouvrés suivant le sinistre, constat amiable complété si accident avec un tiers, photos des dégâts et devis de réparation. L’attestation téléchargée lors de la souscription contient les coordonnées du service sinistres.
Puis-je résilier avant la fin de la période prévue ?
La nature même du contrat temporaire limite cette question : vous choisissez une durée définie à la souscription et le contrat s’arrête automatiquement à l’échéance, sans démarche. Si vous souhaitez prolonger, une nouvelle souscription est nécessaire. Certains assureurs proposent des formules renouvelables mensuellement avec préavis de quelques jours.
Pour les conducteurs ayant un malus élevé ou moins de trois ans de permis, cette formule n’est généralement pas accessible. Des solutions alternatives existent, notamment les contrats spécifiques jeunes conducteurs ou les assurances à usage restreint, mais elles sortent du cadre de l’assurance temporaire classique.
Et maintenant ?
Vos prochaines actions avant de souscrire
- Vérifiez les exclusions du contrat actuel du véhicule que vous souhaitez conduire
- Rassemblez permis, carte grise et relevé d’information avant de demander un devis
- Comparez les garanties conducteur proposées (indemnisation corporelle variable selon formules)
- Conservez l’attestation téléchargeable sur votre smartphone pour tout contrôle routier
La question qui doit guider votre choix : à quelle fréquence conduisez-vous un véhicule qui n’est pas le vôtre ? Si la réponse est « quelques fois par an pour des occasions ponctuelles », l’assurance temporaire représente la solution la plus adaptée économiquement et administrativement. Au-delà, explorez les avenants conducteur secondaire avec le propriétaire du véhicule.
Précautions avant souscription
- Les garanties et tarifs mentionnés sont indicatifs et varient selon les assureurs et votre profil conducteur
- Vérifiez les conditions d’éligibilité spécifiques (ancienneté permis, antécédents) avant toute souscription
- En cas de sinistre, les franchises et plafonds d’indemnisation diffèrent selon les contrats
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Consultez votre assureur ou un courtier pour une offre adaptée à votre situation.